

Primera tarjeta de crédito: úsala sin caer en trampas
Por: Editorial Integra 360
 Integra Magazine
 Integra Magazine
 Integra Magazine Cancún
Tener tu primera tarjeta de crédito se siente como desbloquear el modo adulto. Puedes comprar hoy y pagar después. Sin embargo, ese dinero no es un regalo ni una extensión de tu sueldo. Es un crédito que tendrás que devolver. Antes de estrenar plástico, entiende cómo funciona. Así podrás construir un buen historial crediticio sin convertir cada compra en una deuda eterna. Este artículo pretende mostrar finanzas para jóvenes y lograr pagos sin intereses.
 Tu tarjeta no es dinero extra
Una tarjeta de crédito utiliza una línea que la institución financiera te presta. Por eso, gastar $3,000 significa deber $3,000.
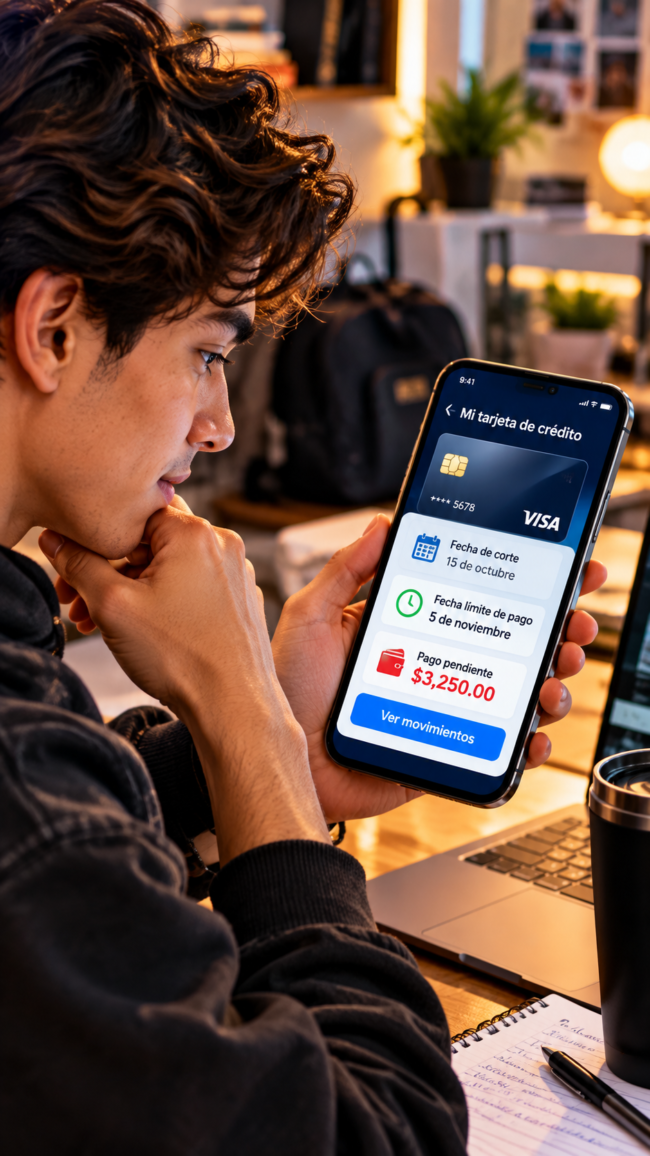
Además, aprende dos fechas: fecha de corte y fecha límite de pago. La primera cierra tus consumos del periodo. La segunda marca cuándo debes pagar.
Por ejemplo, antes de aceptar tu primera tarjeta de crédito, revisa tasa de interés, anualidad y comisiones. También compara el CAT de la tarjeta. Este indicador permite contrastar el costo del financiamiento.
Para lo anterior puedes consultar en el Banco de Mexico sobre el tema.
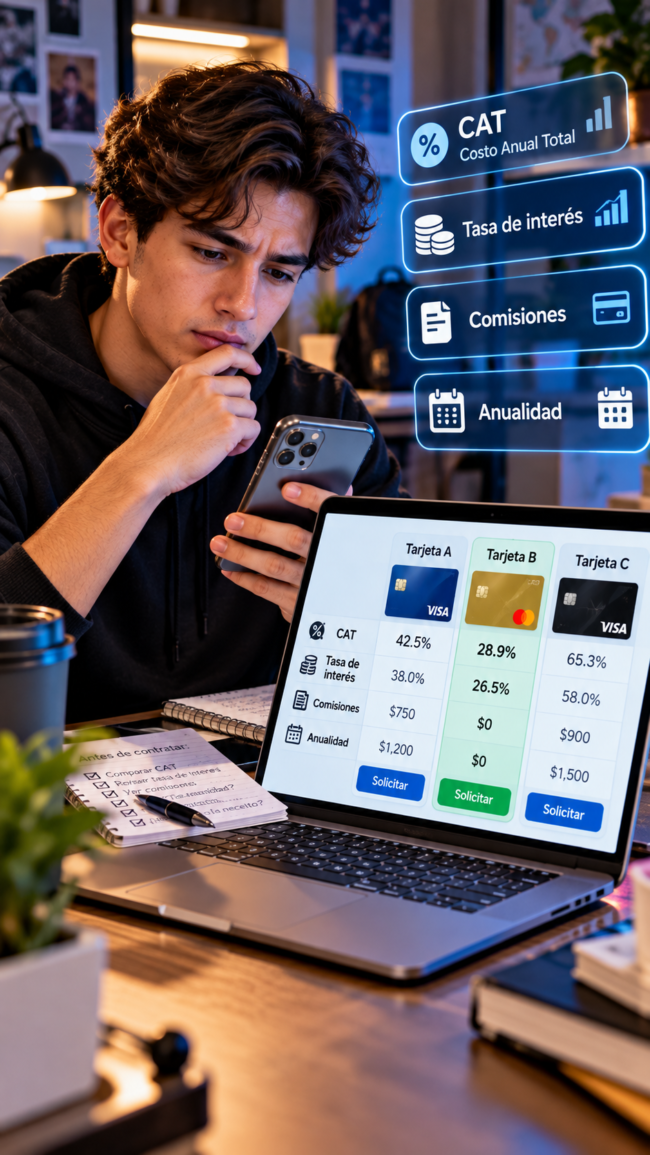
CAT de la tarjeta de crédito y pago mínimo
El pago mínimo puede salir carísimo
Aquí aparece una de las mayores trampas. El pago mínimo mantiene tu crédito al corriente, pero pagar únicamente esa cantidad prolonga la deuda. Además, acumularás intereses.
En cambio, identifica el pago para no generar intereses. Cubrir ese monto antes de la fecha límite evita intereses sobre esas compras del periodo, según las condiciones aplicables.
Regla Gen Z: si no sabes cómo lo pagarás, piénsalo dos veces antes del tarjetazo.
TE PUEDE INTERESAR LEER TAMBIEN OTRO ARTÍCULO DE FINANZAS PARA JÓVENES: SOBREVIVIR A TU PRIMER SUELDO
 Construye historial crediticio sin entrar en pánico
Usar responsablemente tu primera tarjeta de crédito puede ayudarte a crear historial crediticio. Estar en Buró de Crédito no significa estar en una “lista negra”. Ahí aparecen pagos puntuales y atrasos.
El Buró recomienda pagar puntualmente y procurar no utilizar más del 30% de tus líneas de crédito.
Asimismo, evita solicitar muchos créditos simultáneamente. Varias consultas de otorgantes en poco tiempo pueden afectar tu puntuación crediticia.
 Haz que tu tarjeta de crédito trabaje para ti
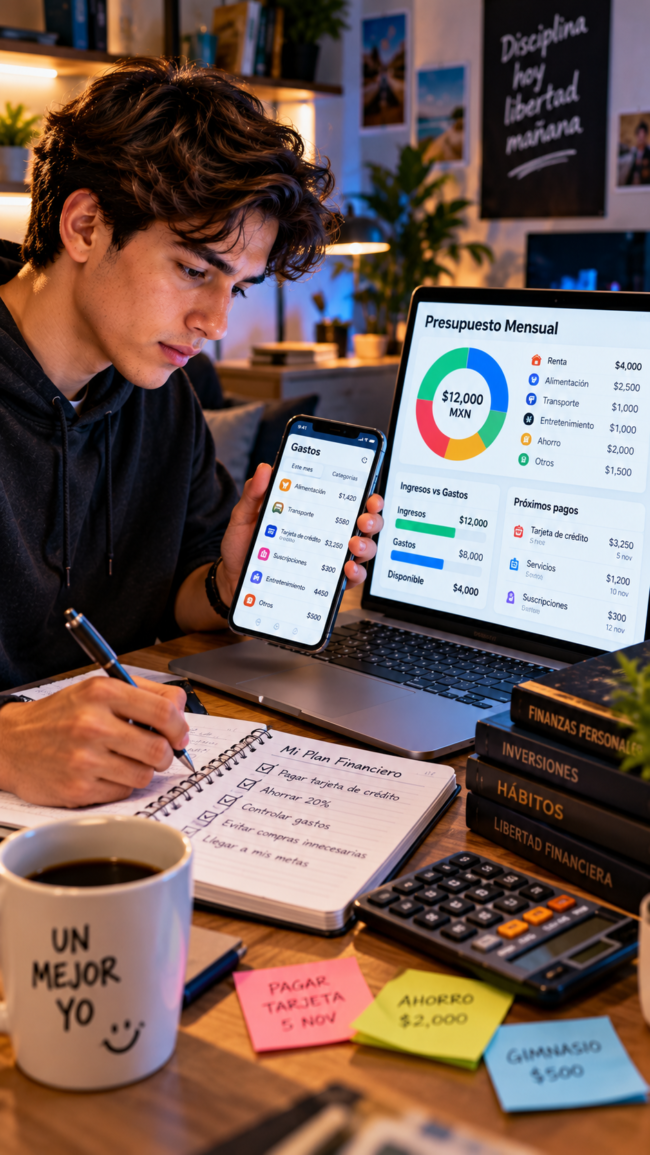
Configura alertas, revisa movimientos y establece un presupuesto mensual. Después, trata de pagar el total indicado para no generar intereses.
Finalmente, recuerda: tu primera tarjeta de crédito debe darte herramientas, no quitarte tranquilidad.
Recuerda lo importante que es el pago sin intereses.
¿Quieres estrenarla? Perfecto. Pero úsala como método de pago, no como dinero infinito. Tu yo del futuro te lo agradecerá.
Te invitamos a leer todo el contenido en formato digital:
Artículo relacionado:
